Trino Vercellese: un caso simbolo del tandem data center, nucleare e bolla speculativa
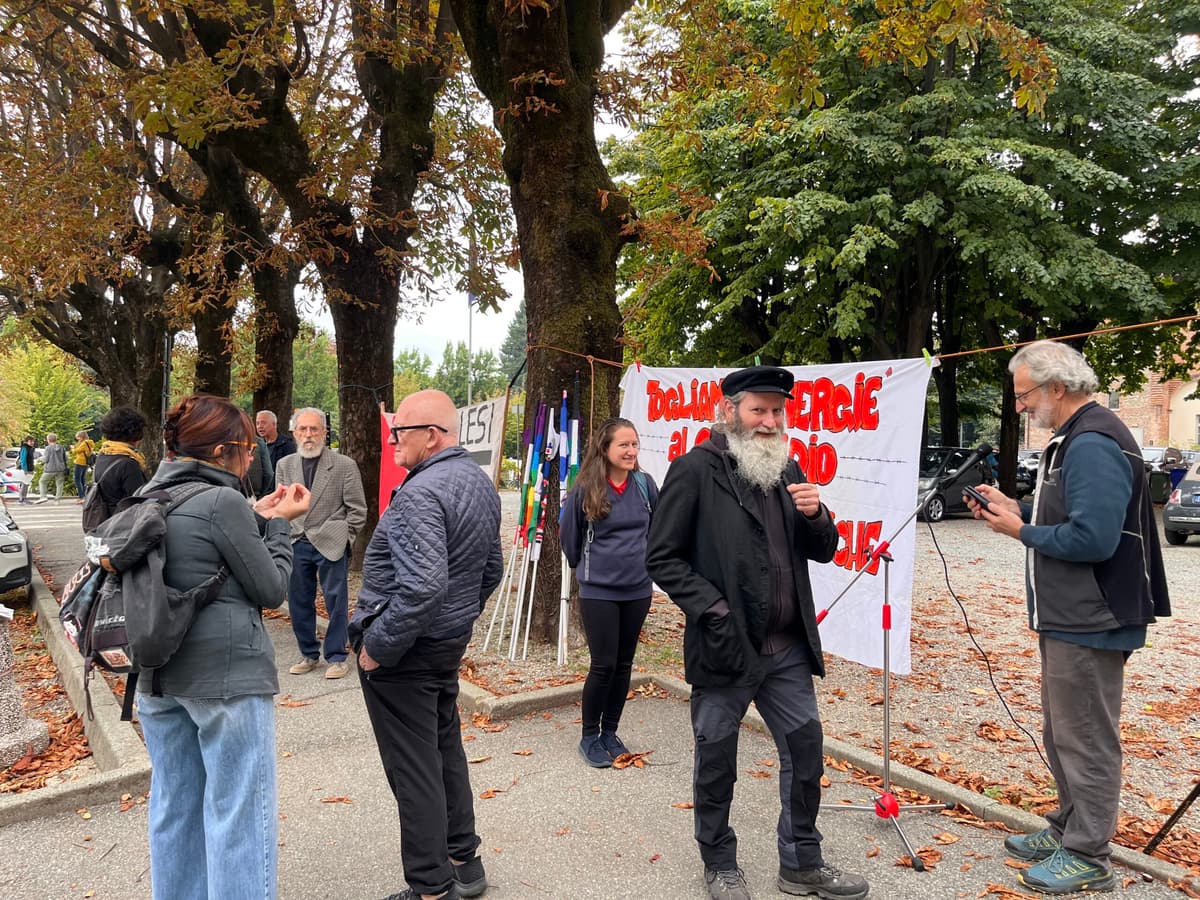
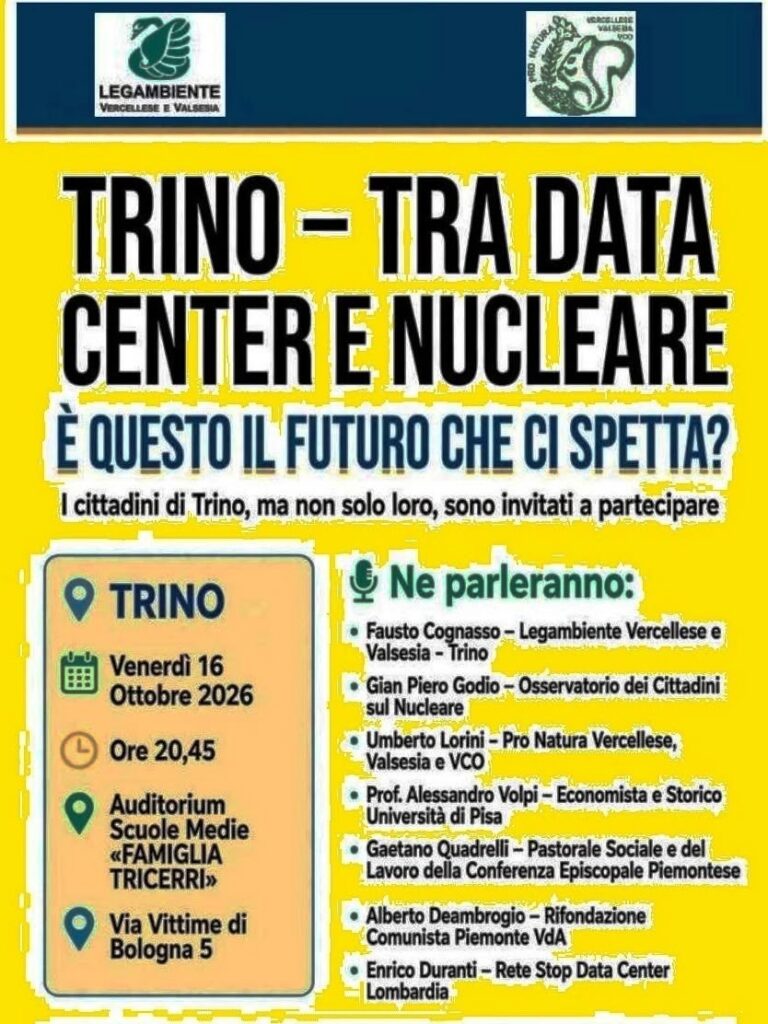
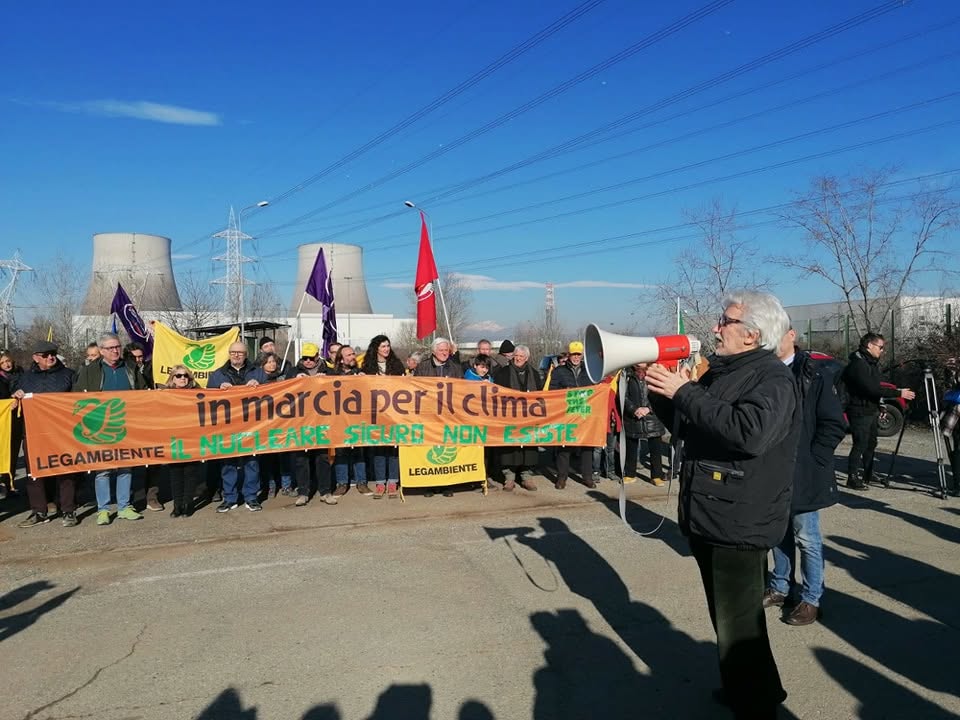
Riportiamo parte degli interventi della serata informativa organizzata da Legambiente del Vercellese e della Valsesia – gruppo di Trino il 16 ottobre 2026 a Trino alla quale abbiamo partecipato, in modo da fissare alcuni concetti chiave nell’approcciarsi a questo terreno.
I PARTE Domanda energetica fuori dalla realtà
1.1 Dal reattore al Data Center
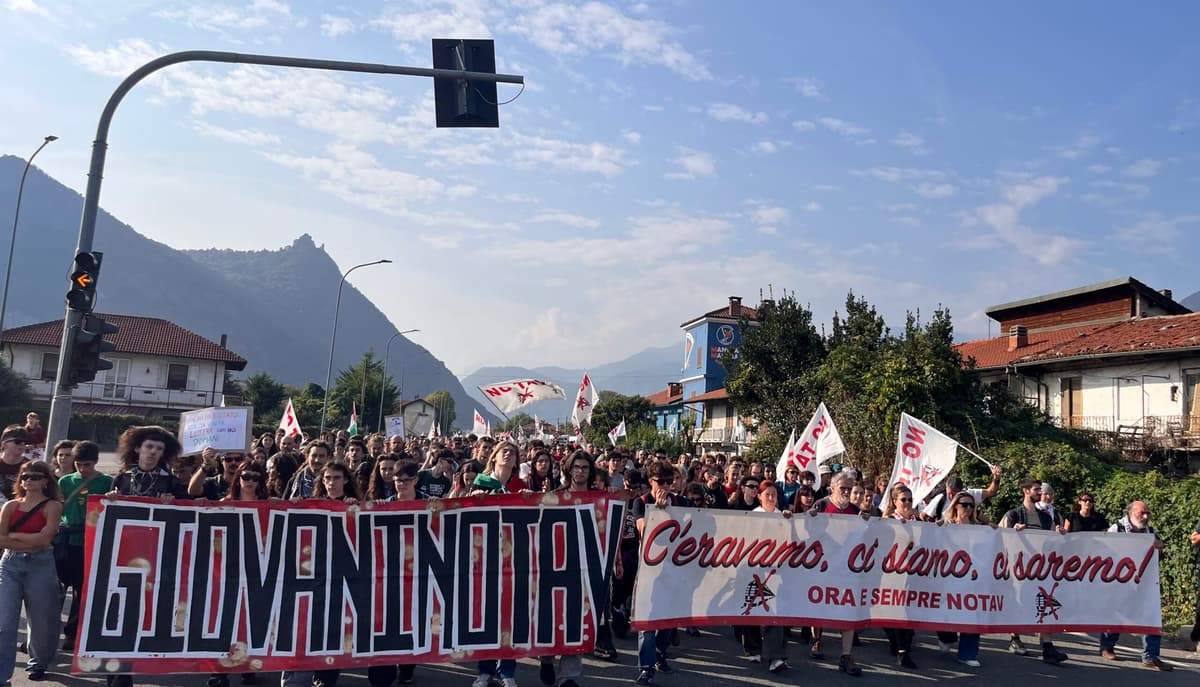
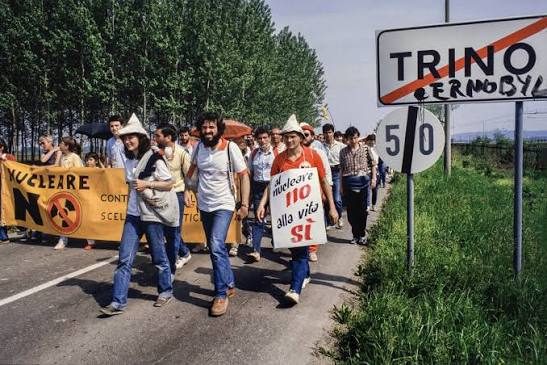
Ad aprire l’incontro è stato Fausto Cognasso, già membro del comitato TriNO contro l’installazione del Deposito nucleare nazionale nella pianura risicola vercellese. Il suo intervento è servito a confrontare la narrativa istituzionale sul Cavour Hyperscale Campus (CHC) con i rischi reali per il territorio legati alla realizzazione del progetto.
Del CHC si parla infatti solo in termini entusiastici. 400 MW di potenza di calcolo, 4 miliardi di euro di investimento, importanti ricadute occupazionali: un rilancio economico a tutto campo. Ma né dentro né fuori dalle sale comunali si è ancora avuto un vero confronto politico sul progetto.
Il silenzio ufficiale lascia al momento sospese questioni decisive per la valutazione del CHC da parte del territorio. Ad esempio, il campus potrà affidarsi a fonti rinnovabili per le sue esigenze energetiche? O si dovrà piuttosto ricorrere al nucleare, come ha lasciato intendere l’assessore all’Ambiente della Regione Piemonte Marnati? C’è il rischio che i costi di adeguamento della rete elettrica alla proliferazione di data center in Lombardia e Piemonte vengano scaricati sui cittadini attraverso un aumento in bolletta? L’insediamento di un data center potrebbe dare luogo o esasperare fenomeni di isole di calore? E se, come dovrebbe avvenire nel caso del CHC a Trino, i server non saranno raffreddati ad acqua, si userà allora un liquido refrigerante a base di PFAS? I rischi legati a questi “inquinanti eterni” sono stati opportunamente valutati?
Colmare il vuoto d’informazione
In merito a questa ondata di data center che si sta abbattendo sul nord Italia, l’opacità rilevata anche a Trino in merito al progetto del CHC è la regola: comitati, associazioni, stampa indipendente e cittadini si stanno mobilitando per “coprire il deficit di informazione e democrazia”.
Ad esempio, il nesso tra crescita della produzione di PFAS e accelerazione sui data center per le necessità dell’intelligenza artificiale è un fatto assodato. In un report pubblicato dalla ONG svedese ChemSec viene illustrato come dai piani industriali dei primi dieci grandi produttori mondiali di PFAS emerga l’intento di espandere la produzione dei composti in risposta alla crescita esponenziale del settore tech. Come abbiamo accennato, nel caso dei data center i PFAS entrano in gioco per il raffreddamento in quanto necessari ai liquidi refrigeranti alternativi all’uso di acqua o aria fredda. Queste moderne tecnologie di raffreddamento dipendenti dai PFAS vengono tipicamente impiegate negli hyperscaler come il CHC. Il colosso francese dei materiali Arkema, ad esempio, ha inaugurato in Kentucky uno stabilimento da circa 60 milioni di dollari per la produzione del gas HFO R1233Z, refrigerante di largo impiego e utilizzato anche nei data center per il raffreddamento dei server.
Quanto alle ricadute occupazionali, resta da capire se artigiani e imprese locali abbiano effettivamente le competenze per lavorare a una struttura come il CHC. Nel caso della centrale Galileo Ferraris, ad esempio, gran parte dell’imprenditoria locale dovette accontentarsi di subappalti marginali.
Sul piano amministrativo il coinvolgimento del territorio è completamente assente. La dichiarazione di interesse strategico nazionale approvata recentemente dal Consiglio dei Ministri per il CHC comporta la nomina di un Commissario straordinario di governo, incaricato di garantire la “tempestiva realizzazione dell’investimento”. L’iter ordinario, che pur essendo più laborioso offre maggiori tutele per il territorio e le comunità che lo abitano, qui dovrebbe lasciare il posto a un’autorizzazione unica, pensata per accelerare i tempi e offrire certezze a chi muove i capitali. Come in altri casi di grandi opere imposte dall’alto, il rischio è che la pianificazione urbanistica locale ne esca subordinata a interessi di mercato e politica di palazzo. Tanto più grave risulterebbe in questo quadro l’assenza di dibattito pubblico fin dalle fasi preliminari del progetto.
La concentrazione di data center, di vecchie centrali atomiche non ancora dismesse e depositi nucleari su aree relativamente ridotte risulterà inoltre in una militarizzazione dei territori. Questo, per due ordini di motivi. Primo, si renderà necessaria per impedire a cittadini e comitati di monitorare e contrastare il progetto. Secondo, una volta in funzione, questi impianti diventerebbero bersagli in una guerra globale le cui forme più distruttive sono sempre più vicine anche alle nostre latitudini: la stessa che motiva i massicci investimenti piemontesi in intelligenza artificiale e data center e che favorisce l’establishment finanziario-industriale.
Altrettanto concreto appare, nel quadro delineato, il ritorno dell’atomo nel vercellese. La legge 169, appena approvata, delega al Governo la disciplina del nucleare “sostenibile” e pone in prima fila come candidati per l’insediamento di futuri reattori i siti ex nucleari, Trino compreso. Indicativa del processo di riapertura all’atomo la metamorfosi dell’azienda Sogin: nata per smantellare le vecchie centrali e restituirle libere da ogni vincolo radiologico, è oggi tra i protagonisti del suo rilancio. Secondo l’ex amministratore delegato Artizzu, i siti da lei gestiti sono già pronti ad accogliere i nuovi reattori.
Nel frattempo la Commissione consultiva comunale di Trino sullo smantellamento della centrale Enrico Fermi non si riunisce da due anni, nonostante le richieste dei membri designati dalle associazioni ambientaliste. Restano inevase anche le domande a Sogin sul Programma Vita Intera (PVI), il cronoprogramma che dovrebbe documentare avanzamento e costi dei lavori. Atteso per il 2023, è arrivato solo nel 2025 e attende ancora il vaglio dell’ARERA. Dal documento emerge che i costi del solo decommissioning superano di 2,8 miliardi le stime del 2020-2021 e che la chiusura della commessa slitta di dieci anni, dal 2029 al 2039.
Il 7 ottobre, infine, il Sindaco di Trino ha partecipato a Roma a un incontro negli uffici di Inrete, società di lobbying che mette in relazione il mondo politico-istituzionale con quello imprenditoriale. L’evento, intitolato “Il nucleare per lo sviluppo energetico dell’Italia”, era promosso da Nuclitalia, società partecipata da Enel, Ansaldo Energia e Leonardo, e nata per guidare il ritorno dell’atomo in Italia. Nessuno ne ha dato notizia, né prima né dopo: cittadini e comitati l’hanno scoperto da una determina che stanziava i fondi per la trasferta.
1.2 Data center e nucleare: a che punto siamo?
Gianpiero Godio, referente dell’Osservatorio dei Cittadini sul nucleare, ha approfondito il gigantismo energetico dei data center, analizzando più da vicino la possibile interazione di queste strutture col nucleare, con le rinnovabili e con i paradigmi energetici impliciti alla corsa agli hyperscaler. Nel corso della sua vita professionale Godio è stato per vent’anni responsabile dell’unità di automazione e calcolo scientifico dell’impianto nucleare Eurex di Saluggia (CNEN), dirigendo quindi un “piccolo data center” per l’impianto di riprocessamento.
Le osservazioni di Pro Natura alla consultazione sul disegno di legge regionale
Il 15 luglio la Regione Piemonte, tramite l’assessorato Ambiente, Intelligenza Artificiale ed Energia, ha aperto una consultazione pubblica sul disegno di legge regionale “Disciplina per l’insediamento di data center”. Pro Natura ha presentato quattro pagine di osservazioni, i cui punti principali elaborati possono così essere riassunti:
- L’AI va considerata un bene comune, quindi sottratta a usi bellici, speculativi e antidemocratici, con uno sviluppo aperto e graduale.
- L’addestramento nei data center deve adattarsi alla disponibilità oraria e stagionale delle rinnovabili. Queste devono essere l’unica fonte da subito e provenire da nuovi impianti e nuovi accumuli dedicati, senza accentrare tutta l’energia rinnovabile già prodotta sul territorio sottraendola ad altri ambiti.
- Lo sviluppo va pianificato a livello statale e regionale, stabilendo potenza, collocazione e finalità dei data center prima di realizzarli.
- I territori ospitanti vanno protetti da interruzioni di fornitura e, aggiunge Godio, anche da aumenti dei prezzi locali. Le popolazioni devono essere consultate con un’inchiesta pubblica preventiva.
- Sul piano etico, ci si chiede a chi serva davvero un’AI “totalizzante”: se arricchisca il pensiero o lo sostituisca, e se serva percorsi di emancipazione collettiva o speculazione e guerra.
I numeri dei consumi dell’AI – intelligenza artificiale
Un data center da 400 MW consumerebbe circa 3,5 miliardi di kWh l’anno, cioè il triplo dei consumi di tutti i settori della provincia di Vercelli e più di tutta la produzione fotovoltaica installata in Piemonte, che si aggira sui 3 miliardi di kWh. A meno che l’addestramento dei modelli di machine learning e deep learning non venga pianificato in modo flessibile, alimentarlo continuativamente (come queste strutture normalmente richiedono) con l’agrivoltaico richiederebbe circa 35 km² (3.500 ettari) e una quantità impressionante di batterie.
Inoltre, un approccio che ponga come imprescindibile a una riappropriazione popolare dell’AI la sua sincronizzazione con le FER (Fonti Energia Rinnovabili), escluderebbe a priori i data center hyperscale. Per dare un’idea della scala delle necessità energetiche di queste strutture rispetto alle possibilità e ai costi delle rinnovabili, il grande impianto fotovoltaico di Enel di Leri Cavour produce meno del 5% di quanto servirebbe a un data center da 400 MW come il CHC. Per permettere le modalità di insediamento massiccio di queste strutture che stanno via via facendosi sempre più ingombranti, il ricorso alle fonti fossili è inevitabile, anche se questa invasione in atto sembra debba fare da volano a forme energetiche anche più problematiche.
La svolta sull’atomo: vecchi siti per il nuovo nucleare
Rieccoci, dunque, allo spettro del ritorno al nucleare in Italia. Quello fra data center hyperscale e nucleare è un “matrimonio di interesse e di potere” che non s’ha da fare, né a Trino né altrove. Dopo la pausa di agosto, a settembre è emerso che la nuova legge delega sul nucleare fortemente voluta dal Governo e già approvata dalla Camera, sarebbe stata approvata anche dal Senato. L’approvazione formale infatti è avvenuta il 23 settembre.
La legge delega 169, come abbiamo già avuto modo di accennare, all’articolo 2 amplia la destinazione d’uso dei vecchi siti nucleari. Le finalità comprendono nuovi impianti di produzione, impianti di fabbricazione e riprocessamento del combustibile, stoccaggio temporaneo e smaltimento definitivo. Nella pratica una loro riattivazione, legittimata dalla corsa ai data center, senza che sia mai avvenuta una vera disattivazione.
Ad andare incontro a questa riattivazione potrebbero essere il centro Euratom a Ispra, sul Lago Maggiore; Bosco Marengo, dove si fabbricavano le barre di combustibile; il deposito di Tortona, e addirittura le miniere di uranio di Peveragno e dell’Alta Val di Susa.
Sufficienza e bene comune: ripensare il progresso
Se data center, AI e nucleare sono il progresso, emerge con forza la necessità di ripensare il concetto stesso di progresso. Per abbandonare le fonti fossili servono sufficienza, efficienza, flessibilità e rinnovabili “fatte bene”, cioè motivate organicamente dalle necessità e aspirazioni dei territori e non dalla speculazione finanziaria.
I data center hyperscale sono, invece, l’antitesi della sufficienza: raggiungerla implicherebbe infatti chiedersi quali usi digitali siano davvero necessari al benessere umano e sociale e quali siano invece forme di sovraconsumo ed estrattivismo.
Non basta puntare sull’efficienza, perché questa genera un effetto rimbalzo: una maggiore efficienza, portando a un aumento della produzione, porta a uno sfruttamento complessivo maggiore delle risorse. La sfida è invece quella di un cambio di paradigma, di una sovversione dei rapporti di forza: l’AI deve essere un bene comune, di uso limitato e per fini quali la ricerca scientifica o le applicazioni mediche, e sincronizzata con la disponibilità giornaliera e stagionale delle rinnovabili, conclude Godio.
1.3 I consumi elettrici
Interviene Umberto Lorini (Pro Natura Vercellese, Valsesia e VCO), con una riflessione sulle conseguenze dell’avvento dei data center sul consumo di energia elettrica. Lorini guarda alla scala nazionale e contestualizza storicamente quanto sta avvenendo.
Cosa è accaduto riguardo al fabbisogno di energia elettrica negli ultimi 100 anni?
Nella prima metà del XX secolo in Italia non si superò mai la soglia dei 25 TWh e l’energia era prodotta principalmente attraverso centrali idroelettriche. Nel dopoguerra, gli anni del boom economico e dell’industrializzazione, il fabbisogno triplicò. Nel 1968 vennero superati i 100 TWh annui grazie anche all’uso di altre fonti: all’idroelettrico si affiancò soprattutto il petrolio. Nel 1973, alla vigilia della prima grande crisi petrolifera, due terzi del fabbisogno nazionale di energia elettrica erano coperti da centrali a olio combustibile. Negli anni ’70-’80 ci fu il momento del nucleare; quattro centrali che anche quando funzionavano tutte e contemporaneamente non coprirono mai più del 4-4,5% del fabbisogno elettrico nazionale, che in quel periodo era tra i 150 e i 200 TWh annui (e che lasciarono strascichi che si paghiamo ancora). Negli ultimi 20 anni del XX secolo la domanda di energia elettrica in Italia crebbe fino a sfiorare i 300 TWh annui. Rispetto alle fonti, Lorini mostra dati che indicano come il petrolio sia stato in gran parte progressivamente sostituito dal gas naturale, con cui nel 2000 in Italia si produceva più della metà dell’energia elettrica.
Il picco dei consumi elettrici in Italia venne raggiunto 20 anni fa, nel 2007, con 340 TWh annui: da quel momento – gli ultimi 20 anni – il fabbisogno di energia elettrica è rimasto stabile fra i 300 e i 320 TWh. Di questi, il 40% è attualmente coperto con fonti rinnovabili: fotovoltaico soprattutto, ma anche idroelettrico, un po’ di eolico, un po’ di geotermico. La crescita costante di consumo che ha caratterizzato tutto il XX secolo, con il XXI si è sostanzialmente arrestata, se non leggermente calata.
Quali sono i motivi di questo calo di consumi nell’ultimo ventennio?
– L’efficientamento: per fare le stesse cose che facevamo 20 o 25 anni fa, oggi, grazie al miglioramento tecnologico, consumiamo meno energia elettrica.
– L’autoproduzione e l’autoconsumo, che non rientrano nei dati ufficiali, per cui chi avesse pannelli solari sul proprio tetto per i propri consumi, non rientra nel conteggio ufficiale a livello nazionale (si stima sia tra i 5 e i 10 TWh annui).
Se i consumi restassero stabili, entro il 2030 si potrebbe arrivare al 50% del fabbisogno elettrico coperto da fonti rinnovabili (oggi siamo intorno al 41%) e quindi progressivamente aumentare la quota di rinnovabili per sostituire progressivamente le fonti fossili nella transizione energetica. Il professor Angelo Tartaglia ha calcolato che con gli attuali pannelli fotovoltaici in commercio il fabbisogno complessivo annuo nazionale (315 TWh) potrebbe essere coperto con pannelli installati sullo 0,52% della superficie del territorio nazionale (Lorini cita esplicitamente tetti e coperture, non suoli agricoli). Tra l’altro, così facendo e con consumi stabili, entro il 2030 l’Italia non avrebbe più bisogno di importare energia elettrica dalla rete europea, di cui, per inciso, meno della metà arriva dalla Francia nucleare. Va infatti sottolineato che gli acquisti dall’estero dipendono per lo più dalla convenienza del prezzo in certi periodi, più che dalla capacità di produzione.
A partire da questo quadro di informazioni, Lorini propone due possibili scenari per la transizione energetica:
– se la domanda si stabilizzasse a 300 TWh all’anno, per arrivare al 63,4% da rinnovabili (obiettivo PNIEC) servirebbe produrre 190 TW, che è un obiettivo fattibile.
– Se però la domanda crescesse fino a 400 TWh all’anno, diventerebbe difficilissimo coprire questo fabbisogno con le rinnovabili.
È qui che Lorini inserisce un discorso sui consumi che potrebbero portare il fabbisogno da 300 a 400 TWh all’anno, e che identifica nei seguenti tre:
– i condizionatori. L’aumento delle temperature comporta una crescita stimata di circa 7 TWh all’anno entro il 2030.
– Le auto elettriche. Previsioni dicono che si passerà dall’1% attuale al 5% nel 2030 e 10% nel 2035, con un consumo di circa 15 TWh all’anno in più.
– I data center. A livello nazionale si prevede che arriveranno a consumare ulteriori 30-35 TWh all’anno.
Sono quindi soprattutto i data center a far saltare il banco con una richiesta di energia abnorme, per cui le uniche strade sembrerebbero quella del continuo consumo di combustibili fossili o la costruzione di nuove centrali nucleari. La proliferazione dei data center altamente energivori porterebbe inevitabilmente con sé il ritorno alla produzione di energia con il nucleare, perché non basterebbero i pannelli fotovoltaici sugli edifici o sui campi per coprire questi ordini di grandezza.
II PARTE Data center come nuovo campo di valorizzazione del capitale
2.1 Mappa dello sviluppo di data center in Italia
Come riportato dal Comitato di Ciarlasco “Nel Rapporto “Data Centers in Italy 2026 Market Research and Industry Survey” di IDA1, l’associazione italiana dei promotori dei data center, è uscita questa mappa da loro elaborata. In questa mappa e nel rapporto viene espressa la strategia del mercato dei data center in Italia e il tutto viene presentato come un piano di sviluppo, in rapporto ai piani energetici e di sviluppo delle infrastrutture di Terna, dei cavidotti e delle fibre ottiche. Peccato che i data center vengano valutati singolarmente, senza avere un piano nazionale con una valutazione ambientale strategica nazionale.”
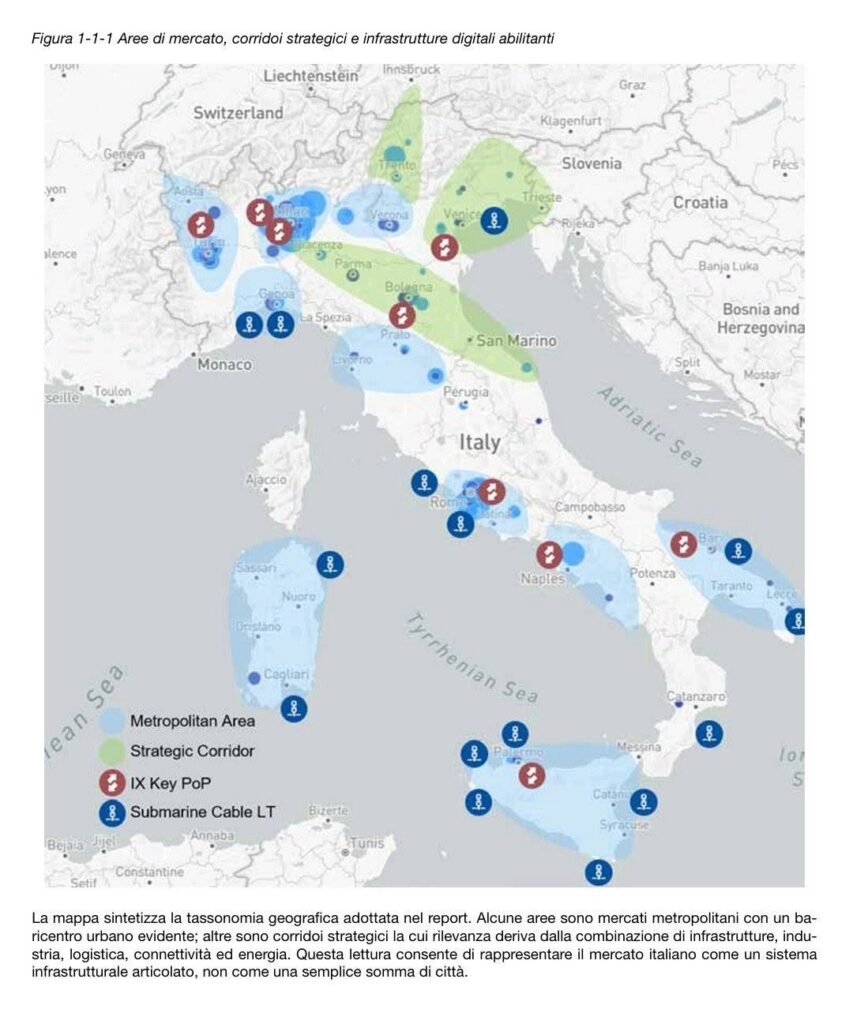
Se si guarda alla regione Lombardia la richiesta a Terna è di 44 Watt/h, pari al 130% del fabbisogno energetico nazionale del 2025. I 30 progetti in VIA (Valutazione Impatto Ambientale) in Lombardia avrebbero dei consumi pari a 6 milioni di famiglie e servirebbero 24 centrali nucleari SMR per alimentarli. Come viene raccontato anche da Enrico Duranti, portavoce della Rete Stop Data Center intervenuto alla serata informativa.
Perché l’Italia è stata individuata come hub dei data center
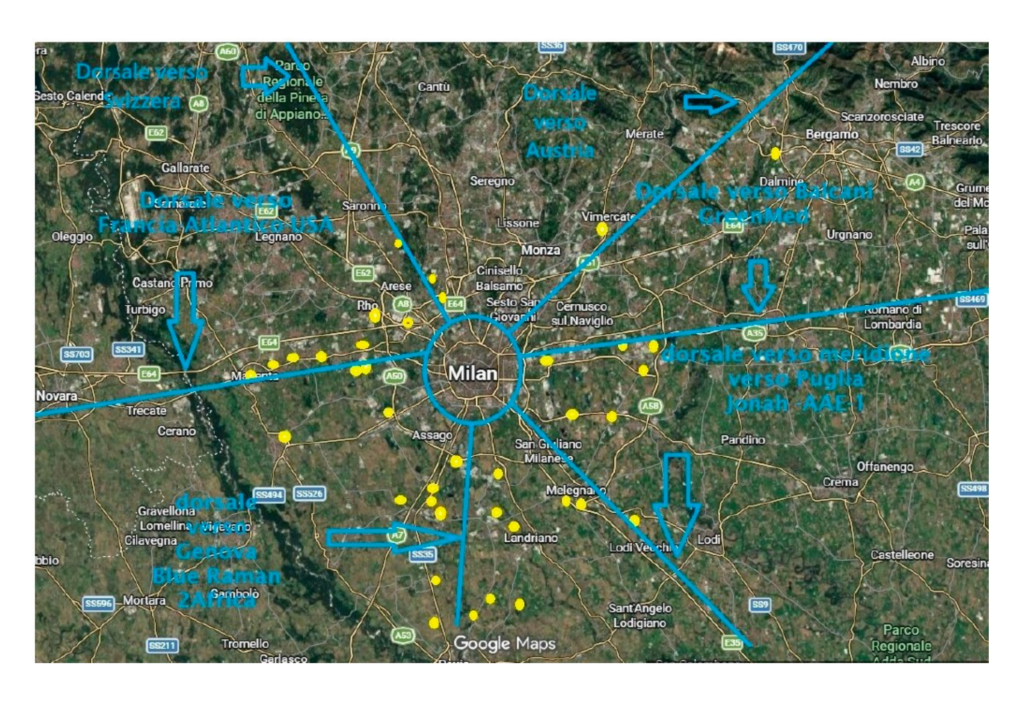
Puntini gialli: progetti
Linee azzurre: dorsali della fibra ottica
Questi impianti vengono progettati in certi luoghi non solo per la capacità energetica dell’alta tensione ma anche per la presenza delle fibre ottiche fondamentale per la trasmissione dei dati. Come si vede dalla mappa qui sopra arrivano molte linee dal Piemonte.
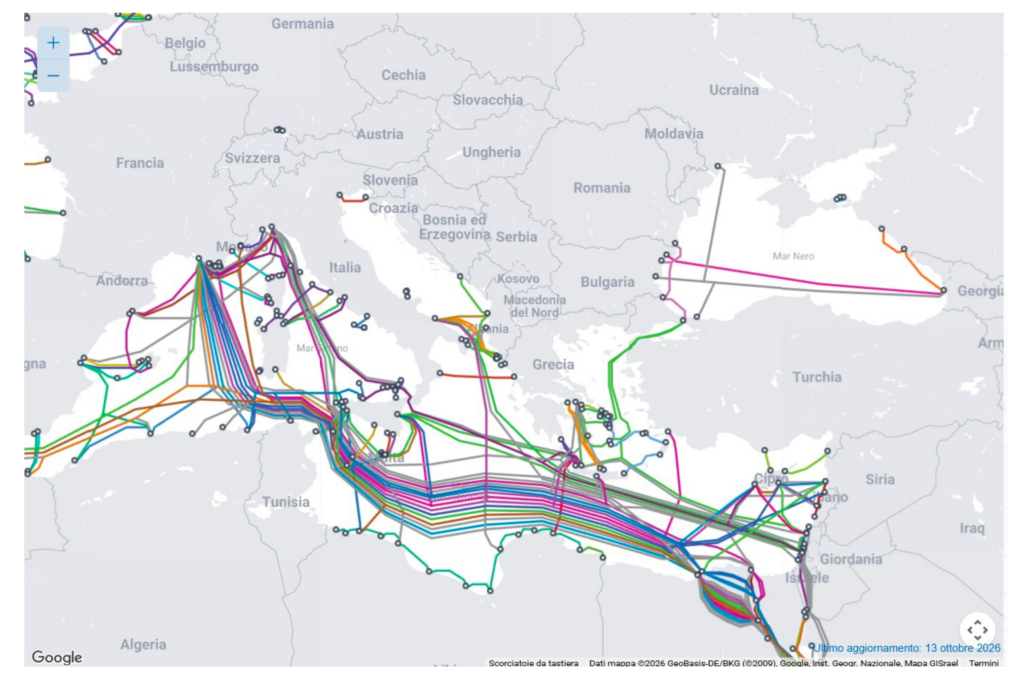
Come evidenziato dalla mappa dei cavidotti internazionali (qui in formato consultabile online https://www.submarinecablemap.com/country/israel), anche detti autostrade digitali, questi cavi arrivano in Europa dalla costa USA, raggiungono l’Italia passando da Genova, proseguono verso Israele, India, Singapore per poi tornare negli USA. Si tratta di un’unica autostrada digitale per lo sviluppo dell’intelligenza artificiale per cui i data center sono fondamentali : l’AI ha infatti una sempre maggiore necessità di spazio per stoccare questi dati. La posizione dell’Italia risulta quindi utile per il contesto mondiale.
2.2 Focus sul ruolo dell’Italia nel corridoio IMEC
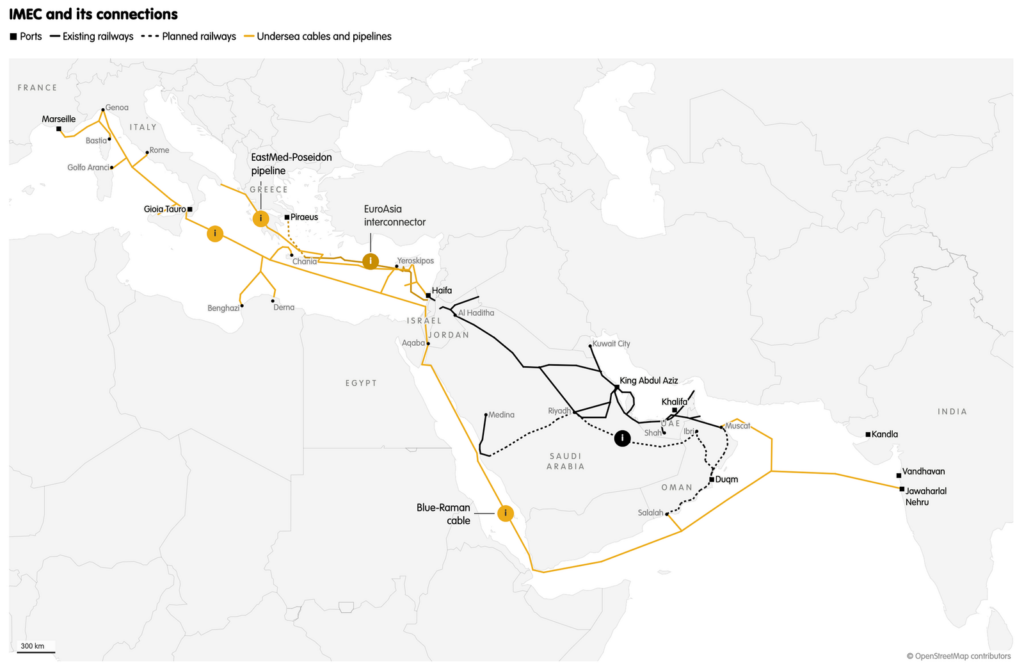
Abbiamo iniziato a mettere insieme alcune informazioni che ci portano a concludere che in questa circolazione di cavidotti c’è un ruolo assunto dall’hub italiano nei confronti delle necessità israeliane. In particolare, il progetto del corridoio IMEC (come viene esposto su ISPI) viene rappresentato come “la spina dorsale di una regione indo-mediterranea. L’Italia e il futuro della connettività transcontinentale. Il corridoio economico India-Medio Oriente-Europa (IMEC) offre un’opportunità strategica per rimodellare il commercio globale e la connettività digitale, posizionando l’Italia come hub mediterraneo fondamentale e chiedendo un’azione politica mirata per garantire il suo ruolo nelle reti geopolitiche ed economiche emergenti.” Questo progetto di scambio e connettività tra Europa, Medio-Oriente e India è il risultato del G20 di Nuova Dehli del 2023, il tutto per beneficiare Israele nelle sue possibilità di essere collegato a queste aree geografiche: un ponte dunque che viene gettato nei confronti di Netanyahu. L’obiettivo di IMEC è di ridurre i tempi di trasporto tra India ed Europa rispetto alla rotta di Suez e facilitare la costruzione di gasdotti, cavi internet e reti energetiche.
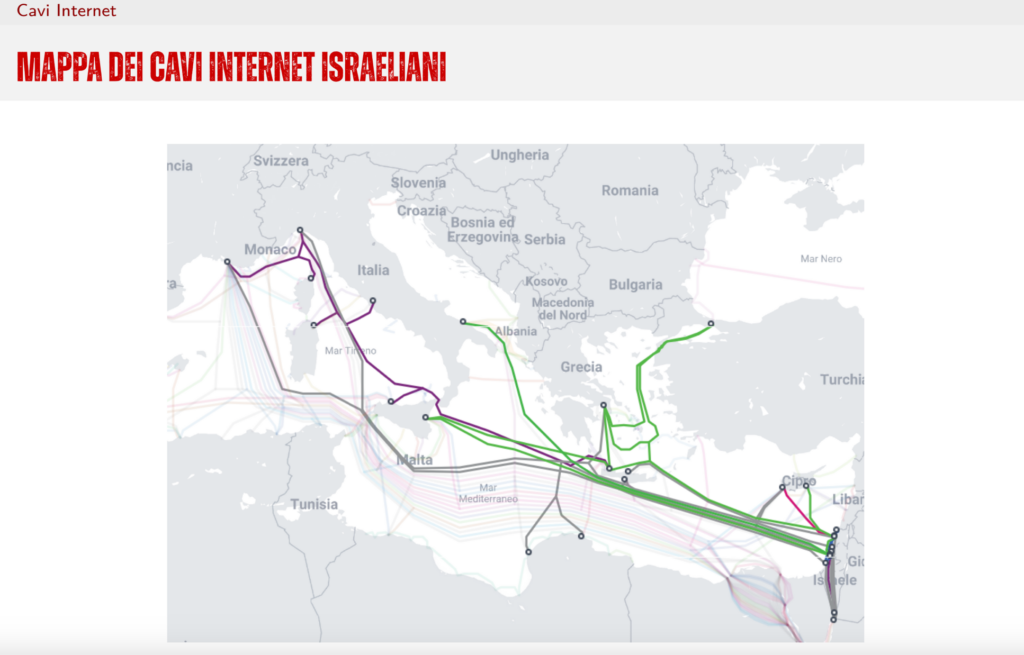
In questo senso l’Italia diventa anche uno snodo per Israele: vengono registrati il cavo Blue che passa da Genova, Jonah che parte da Bari e Mednautilus da Catania. Per Israele è centrale la questione della connessione: il 70% del PIL israeliano si concentra nei servizi, settore che dipende da internet. Inoltre le telecomunicazioni e i servizi informatici sono la principale voce dell’export israeliano.
IMEC è un corridoio che assume un ruolo fondamentale anche in relazione agli aspetti geopolitici e per farlo funzionare i data center sono importanti, così come lo sono gli snodi che fanno approdare i cavi, Genova e Trieste nel caso del nostro Paese.
In questa mappa sono evidenziati soltanto i cavidotti israeliani e i loro punti di approdo
Aggiungiamo anche che la questione energetica si intreccia con la dimensione coloniale incarnata da Israele, così come abbiamo sottolineato rispetto agli investimenti israeliani in grandi impianti di rinnovabili. L’autrice Rafeef Ziadah, attivista palestinese per i diritti umani, ne parla in questo articolo Ripensare la Palestina al di là dell’eccezionalismo, sottolineando come:
“Queste dinamiche sono visibili in diversi sviluppi recenti in tutta SWANA: il consolidamento dei legami Golfo-Israele; l’integrazione delle tecnologie di sorveglianza, armi e sicurezza; i cosiddetti schemi di sviluppo verde che si presentano come futuri sostenibili mentre trincerano l’espropriazione coloniale; e nuovi corridoi di trasporto e commercio, tra cui progetti come il corridoio economico India-Medio Oriente (IMEC), che immaginano una circolazione regionale senza soluzione di continuità mentre passano le aree geografiche in frantumi e le rivendicazioni politiche dei palestinesi. Questi progetti sono spesso inquadrati nel linguaggio della connettività, dell’innovazione e della prosperità. Ma connettività per chi, a quali termini, e costruita sulla cancellazione di chi?”
E aggiunge:
“Questa più ampia corsa per l’accesso – a rotte commerciali, dati, energia, terra, porti, cavi sottomarini, corridoi logistici e influenza regionale – è fondamentale per comprendere il presente. L’imperialismo non è semplicemente guerra, funziona anche attraverso catene di approvvigionamento, circuiti finanziari, architettura cloud, progetti di energia estrattiva, trasferimenti di armi e il terreno digitale attraverso il quale le popolazioni sono monitorate, governate e rese redditizie. Ciò ha implicazioni dirette per il modo in cui comprendiamo l’economia politica in evoluzione della Palestina stessa.”
Fin dall’inizio Israele è stato parte integrante di questo progetto attraverso i porti come Haifa. E’ chiaro che Israele non gioca da solo, infatti come viene sottolineato in questo commento sempre di Rafeef Ziadah “Il piano di riqualificazione di Gaza trapelato da Donald Trump prevede di trasformare il territorio in un hub logistico all’interno di un corridoio economico regionale guidato dagli Stati Uniti, dando priorità ai guadagni strategici e finanziari rispetto ai diritti e alla sovranità palestinesi”, questo significa che nello stesso corridoio viene previsto un ruolo di primo piano per il territorio palestinese in quanto ulteriore tassello di questo progetto di connessione globale. Infatti, sottolinea l’autrice “In un documento trapelato di 38 pagine dell’amministrazione di Donald Trump – il Gaza Ricostituzione, Accelerazione Economica e Trasformazione (Great) – propone di “trasformare fondamentalmente Gaza” piegandola nel Corridoio Economico India-Medio Oriente-Europa (Imec).”
Tutto questo oltre ad aprire delle questioni sul piano politico e sulla complicità dei governi europei con il genocidio in Palestina, mette in luce anche una questione materiale, ossia legata alle conseguenze che queste interconnessioni possono avere sul piano economico e come esse impongano un peggioramento della crisi per le persone che abitano a queste latitudini. Vi è inoltre un altro aspetto importante da tenere in conto che ha a che fare con un’ennesima bolla speculativa: tutti questi impianti, a fronte di una richiesta energetica spropositata rispetto alle possibilità materiali della rete e della produzione, nella realtà non potranno mai essere realizzati.
2.3 Il legame tra intelligenza artificiale, data center, investimenti e finanza
Aggiungiamo questi aspetti a partire dal contributo del professor Alessandro Volpi, intervistato da Alberto Deambrogio su Dignità tv.
Il processo fondamentale per comprendere la situazione in atto è il seguente: gli Usa attestano il loro debito su 40 miliardi di dollari, un ruolo importante è occupato dagli investimenti per l’intelligenza artificiale, inoltre, contemporaneamente la borsa si sta gonfiando rispetto al valore reale delle aziende. Un processo che viene confermato anche in questo articolo di Vincenzo Comito di cui riprendiamo un passaggio: “Quasi allo stesso livello di preoccupazione si colloca il quadro dei mercati finanziari e il loro crescente legame con la situazione dei grandi gruppi dell’AI. I magnifici sette del settore negli Usa stanno investendo somme colossali, in particolare nella costruzione dei data center. Ma le prospettive di recuperare tali enormi investimenti appaiono incerte. Intanto il valore dei titoli in Borsa continua a crescere, gonfiando complessivamente un mercato finanziario di cui i titoli delle imprese dell’IA costituiscono ormai la parte più importante, anche se gli investimenti delle imprese del settore sono sempre più finanziati a debito e non con le risorse interne. Poi c’è la situazione del private credit. Si tratta del settore dei prestiti alle imprese da parte di entità non bancarie, un campo opaco e solo scarsamente regolato, che registra una larga diffusione negli Stati Uniti in particolare. Esso pesa in effetti nel paese per circa 3 trilioni di dollari. Si registrano da qualche tempo una crescita nei default dei clienti, nonché una crisi di liquidità delle imprese del settore, dovuta tra l’altro alla crescita dei ritiri dei finanziamenti da parte del mercato.”
Da un lato quindi si verifica una mole di investimenti gigantesca accumulata nel corso del tempo e, dall’altro lato, a fronte dell’indebitamento c’è forte incertezza rispetto ai risultati reali in termini di margine operativo lordo.
Un altro elemento importante è il seguente: per effetto di un indebitamento così marcato e per i massicci investimenti di grandi aziende (Nvidia, Microsoft, OpenAi, Antropic) si sono venuti a creare multipli azionari con un rapporto tra prezzo e utile attestatosi intorno a numeri altissimi. Ciò significa che c’è una grande attribuzione di valore alle società legate al mondo dell’AI a fronte di un indebitamento che sostiene grandi aspettative ma che cova incertezze sulla sua tenuta e sulla realizzazione reale degli investimenti.
Questo processo sta però mostrando i suoi primi segnali di incrinatura e del rischio bolla finanziaria, ossia una forte contrazione del valore azionario di alcune di queste società. Ciò che ne si può dedurre è un dato generalizzato di un parziale rallentamento. Perché ? L’AI dovrà fare i conti con il progressivo aumento dei tassi di interesse. Infatti per effetto dell’indebitamento complessivo negli USA i tassi si stanno gonfiando, il Paese è alle prese con la ricomparsa dell’inflazione (4%) e, quindi, per situazioni così indebitate poter far fronte al mantenimento del valore del proprio titolo con ulteriore ricorso al debito, se i tassi di interesse crescono, diventa un meccanismo sempre più oneroso e complicato. Non è un caso, aggiunge Volpi, che OpenAi e Antropic hanno ritardato la loro iscrizione in borsa, questo perché la quotazione oggi è pericolosa.
Infine, una parte significativa delle risorse viene dai grandi gestori internazionali del risparmio (BlackRock e altri): realtà che inizialmente hanno sostenuto questo sforzo comprando i titoli di Alphabet INC e Nvidia, grazie alla capacità di assorbire azioni a livello internazionale. Ma in questo momento anche i grandi fondi, che dispongono del risparmio mondiale, devono indirizzarlo verso prodotti sul mercato globale che duplicano gli indici con una maggiore certezza. Bisognerà dunque vedere se questi fondi di investimento continueranno a indirizzare le loro iniezioni di capitale nel settore dell’intelligenza artificiale. Questo perché se scende il valore delle azioni dell’AI saranno costretti a venderle in modo da ricomporre il paniere dei fondi di investimento dei risparmiatori, al cui interno infatti sono presenti anche fondi pensione, inclusi quelli di gran parte degli italiani. Il meccanismo descritto implica un fattore di rischio su settori fortemente iniettati di capitale privato, strettamente legati all’andamento della borsa mondiale e, dunque, immersi nella possibilità di sgonfiarsi completamente svalutando così pezzi di stato sociale che dovrebbe invece essere garantito.
La bolla dunque è costruita su questa simmetria: risultati non sufficienti a giustificare multipli azionari di questo tipo e, parallelamente, aumento dei tassi di interesse. Oltre al contesto americano va tenuto in conto il debito europeo e il processo che alimenta la bolla legata agli investimenti nel riarmo (anch’esso legato all’intelligenza artificiale) oltre che alla spesa a esso dedicata.
La bolla dell’AI è una bolla finanziarizzata: l’interrogativo riguarda il fatto se le vendite future riusciranno a coprire gli enormi costi già in atto oppure no e l’esempio dei progetti di data center è un fattore concreto di questo processo che si materializza sui nostri territori.
2.4 Dibattito sul ruolo della politica
L’intervento di Alberto Deambrogio pone alcuni interrogativi importanti sull’atteggiamento e sul ruolo della politica nei confronti del dilagare di data center in atto. Il quadro che ne emerge è preoccupante e desolante allo stesso tempo: una politica che pare aver smarrito il proprio reale compito, insufficiente nel suo agire e continuamente alla rincorsa nel tentativo di normare qualcosa che nella sostanza le sfugge di mano.
Una riflessione questa che si rispecchia su livelli diversi, a partire dal regolamento europeo che prevede una rendicontazione annuale per una serie di dati riguardanti queste megastrutture, uno schema di rating per classificare i data center e un tentativo di stabilire standard minimi vincolanti di prestazione energetica. Al di là della dubbia efficacia delle prime due misure dovuta alla grande opacità dei proponenti dei progetti (come riportato da diversi studi), nella sostanza si palesa un orientamento stabilito in maniera non autonoma, che semplicemente insegue il progredire del fenomeno.
Anche a livello nazionale però le norme denotano un atteggiamento di insufficienza, tra l’altro votate bipartisan. Il quadro normativo, sostanzialmente riconducibile al Decreto legge semplificazioni e bollette dell’anno corrente, si focalizza sul procedimento unico e sui tempi di realizzazione delle strutture, sulla semplificazione dei nodi di connessione e sul ricorso a un commissario di governo per investimenti strategici superiori a 1 miliardo di euro, senza neanche menzionare l’interlocuzione e il dialogo con i territori interessati. Una pericolosa dinamica quest’ultima, che ripropone lo stesso schema utilizzato per il nucleare: tutto viene centralizzato, le decisioni sono prese dalle alte sfere in autonomia e il coinvolgimento delle comunità locali è assente (si ripresenta anche sotto questo aspetto dunque il legame fin qui più volte sottolineato tra data center e atomo).
Per quanto concerne la regione Piemonte invece un testo di legge a oggi non c’è ancora, esistono però delle proposte che lasciano intravedere un orientamento di massima: si accetta il fenomeno data center in maniera acritica impegnandosi a stabilire dei paletti per limitare gli inconvenienti. Si ripropone dunque anche a livello locale l’atteggiamento politico di cui sopra: la volontà di attrarre sul territorio capitali e strutture per poi agire di rimando. Gli stessi “paletti” auspicati nelle proposte appaiono comunque deboli, in particolar modo in merito al consumo di suolo e acqua, all’inquinamento acustico e al tema delle monetizzazioni; i riferimenti sono troppo morbidi e non contengono limiti cogenti.
Il testo di legge finale della regione Piemonte sta probabilmente attendendo di valutare quel che sta accadendo in Lombardia, dove una legge esiste già, poco efficace, ma dove esiste anche un fermento e un movimento di protesta importante che richiede a gran voce una moratoria che si può riassumere così: è necessario fermarsi per comprendere e valutare attentamente la natura del fenomeno (utilità, fattibilità, impatti di varia natura, a chi torna utile…) e in un secondo momento scrivere la normativa, senza rincorrere il proponente di turno.
Di fronte a questo tipo di atteggiamento normativo passivo urge dunque fare pressioni affinché la politica costruisca un proprio punto di vista critico autonomo, al fine di contrastare il comando di scienza e tecnologia (prendendo coscienza che esse non sono mai neutre), il cui potere pretende sempre più di essere considerato indiscusso.
Occorre si prendano posizioni critiche a monte, senza avere alcun timore di essere considerati retrogradi o “quelli del No”. Non si tratta di volersi fermare per guardare indietro, bensì di porsi interrogativi seri al fine di scegliere un modello diverso. Il relatore si pone poi una serie di interrogativi che riproponiamo qui per sviluppare dibattito in merito: questi mega impianti, questi hyperscaler, sono davvero la priorità e lo sviluppo futuro che vogliamo pianificare? E’ in grado la politica di farsi proponente di un’alternativa reale per poter cogliere le vere opportunità del progresso tecnologico senza prostrarsi ai proponenti portatori di interessi di profitto? Perché nessuno considera il principio di “calcolo diffuso” (o distribuito) con cui sviluppare l’AI che può realmente servirci mediante il potenziamento dei nostri computer? E ancora, le aziende alle spalle di queste mega strutture lavorano e accumulano ricchezza con i dati che produciamo noi tutti e forniamo loro gratuitamente: vogliamo parlare di come distribuire i proventi?
C’è poi un ulteriore elemento che la discussione politica elude trasversalmente: l’effetto cumulativo dei data center. Come descritto precedentemente è in atto una bolla finanziaria enorme nel settore dell’AI e varrebbe la pena porsi un interrogativo: nel momento in cui scoppierà questa bolla, quale sarà l’effetto sui territori occupati da queste strutture? Chi pagherà il conto? La risposta è chiara fin da ora: il dominio della finanza lascia dietro di sé macerie che paga la collettività.
Conclusioni
A fronte di queste riflessioni concludiamo quindi con un nostro punto di vista. Il punto per noi sta nella proprietà e nella contesa del potere dell’energia in senso generale, unica possibilità per stabilire a chi serve e per cosa. Soltanto nella possibilità di riappropriarsi della produzione, gestione e consumo dell’energia si potrebbe aprire uno scenario di sostenibilità e uguaglianza. Per fare questo è evidente che non basti enunciarlo ma che occorra porsi il problema dei rapporti di forza e della riorganizzazione generale dei rapporti nella società. Detto questo, se pensiamo a un certo tipo di fonte energetica come le rinnovabili, uno scenario simile non sarebbe così fuori dalla realtà. Il primo problema dunque, quando ci si vuole approcciare al tema dei data center e dell’AI nei termini di una possibile loro riforma, riguarda il fatto che il loro sviluppo è materialmente inscindibile dall’utilizzo di energia nucleare. Questo quindi impone un serio bagno di realtà: l’energia atomica è l’energia padrona per eccellenza e uno scenario di controllo popolare su di essa è escluso, come la stessa storia del movimento antinucleare ci insegna. In secondo luogo, l’intelligenza artificiale sviluppata oggi non può prevedere un suo impiego che escluda il dual use per il militare: è impossibile dunque pensare di scindere una AI “buona” da una AI “cattiva”. Il punto quindi non è per noi doversi porre il problema di trovare loro una soluzione per risolvere la crisi in atto quanto più di porre con fermezza un NO chiaro e netto alla messa a disposizione dei territori e di chi li abita per una rivoluzione industriale che è contro gli interessi collettivi ma insitamente in favore degli interessi di chi deve oggi garantire un’egemonia globale tramite la guerra. Lo abbiamo detto sin dal primo momento con il Manifesto di Confluenza: dire NO è il primo atto costitutivo di un processo democratico reale e ricompositivo e dietro il nostro NO c’è già di fatto una proposta autonoma del vivere il territorio e le relazioni in e con esso.
Qui è possibile rivedere il video integrale della serata informativa a Trino del 16 ottobre 2026
- IDA ↩︎
Ti è piaciuto questo articolo? Infoaut è un network indipendente che si basa sul lavoro volontario e militante di molte persone. Puoi darci una mano diffondendo i nostri articoli, approfondimenti e reportage ad un pubblico il più vasto possibile e supportarci iscrivendoti al nostro canale telegram, o seguendo le nostre pagine social di facebook, instagram e youtube.
bollacavidotticomitati territorialicorridoio imecdata centerenergiafinanzagazaintelligenza artificialenucleare